Conta bancária para estrangeiros no Brasil: como abrir passo a passo
Sim, estrangeiros podem abrir conta bancária no Brasil. Para isso, é preciso ter CPF e um documento de identificação válido, como o Registro Nacional Migratório. O tipo de conta muda conforme o estrangeiro seja residente ou não residente no país.
Abrir uma conta parece um detalhe menor na chegada de um expatriado. Na prática, é um dos primeiros gargalos. Sem conta, o profissional não recebe salário local, não paga aluguel com facilidade e não organiza a vida financeira. A ausência de CPF trava tudo antes mesmo de começar.
Este guia explica como funciona a conta bancária para estrangeiros no Brasil. Você vai entender a diferença entre residente e não residente. Também verá os documentos exigidos, o passo a passo da abertura e o papel central do CPF em todo o processo.
Estrangeiro pode abrir conta bancária no Brasil?
Sim, a legislação brasileira permite que estrangeiros abram conta. O ponto central não é a nacionalidade. O que importa é a situação do estrangeiro perante o país e a documentação que ele apresenta. Com os documentos corretos, a abertura segue um fluxo comum.
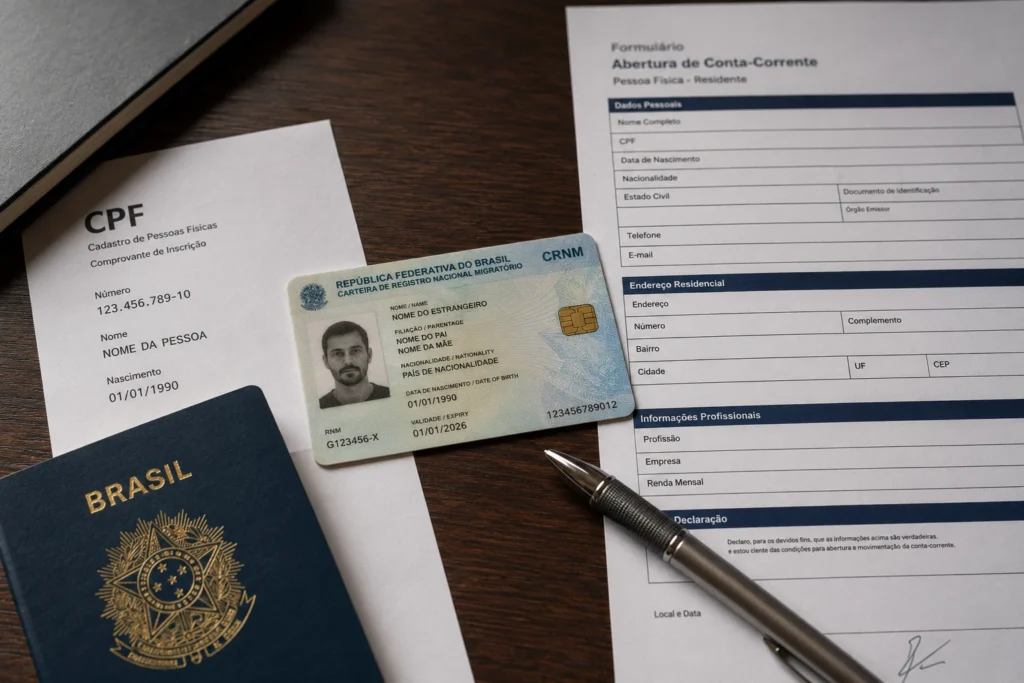
O primeiro requisito é sempre o CPF. O Cadastro de Pessoas Físicas identifica a pessoa perante a Receita Federal. Sem CPF, o banco não consegue abrir a conta. Por isso, o CPF costuma ser o primeiro documento a ser providenciado por quem chega ao Brasil.
O segundo requisito é a identificação com foto. Para o estrangeiro residente, o documento típico é a CRNM, a Carteira de Registro Nacional Migratório. Em alguns casos, o protocolo de solicitação da CRNM já é aceito. O banco também pede comprovante de renda e comprovante de residência.
Vale destacar um ponto que gera confusão. Ter um visto de turismo não coloca o estrangeiro na mesma situação de um residente. O turista, em regra, não abre uma conta comum de residente. Ele se enquadra nas regras de conta para não residente, que têm restrições próprias.
Qual a diferença entre residente e não residente?
A distinção entre residente e não residente é o coração do tema. Ela define o tipo de conta, os documentos e as regras de movimentação. Confundir os dois cenários é a causa mais comum de recusa na abertura. Veja como cada caso funciona.
Conta do estrangeiro residente
O estrangeiro residente é aquele com autorização de residência no Brasil. Ele obteve o visto adequado, entrou no país e fez o registro na Polícia Federal. Com a CRNM e o CPF em mãos, ele abre uma conta comum, como qualquer residente brasileiro.
Nesse cenário, a conta funciona sem restrições especiais. O profissional recebe salário, movimenta recursos e contrata serviços financeiros locais. É a situação típica do expatriado que veio trabalhar no Brasil. O ponto de atenção é apenas ter a documentação migratória em ordem.
Conta do estrangeiro não residente
O estrangeiro não residente vive fora do Brasil ou está no país de forma temporária. Ele também pode ter uma conta em reais. O regime dessas contas mudou com o novo marco cambial e ficou mais simples do que muita gente imagina.
A base legal é a Lei 14.286/2021, o marco cambial brasileiro. Segundo o artigo 5º, parágrafo 4º, as contas em reais de titularidade de não residentes têm o mesmo tratamento das contas de residentes, salvo requisitos e procedimentos que o Banco Central estabelecer. A regulamentação está na Resolução BCB 277/2022, que trata das contas em reais de não residentes.
Na prática, isso significa que o banco pode abrir e manter a conta nas mesmas condições de uma conta comum, observadas as exigências específicas do Banco Central. As instituições autorizadas a operar no mercado de câmbio conduzem esse tipo de conta. Ainda assim, a análise cadastral costuma ser mais criteriosa, porque o titular não tem vínculo de residência no país.
Quais documentos são exigidos para abrir a conta?
A lista de documentos varia conforme o banco e o perfil do estrangeiro. Ainda assim, há um núcleo comum exigido na maioria dos casos. Reunir tudo antes de ir à agência evita idas e vindas. Veja os documentos mais pedidos para o estrangeiro residente.
- CPF ativo e regular
- Documento de identificação com foto, como a CRNM ou o protocolo de solicitação
- Comprovante de residência no Brasil
- Comprovante de renda ou de vínculo profissional
- Passaporte válido, quando solicitado como identificação complementar
O comprovante de residência costuma ser um desafio no início. O expatriado recém chegado nem sempre tem uma conta de luz no próprio nome. Nesses casos, contratos de locação e declarações podem ajudar. Cada banco define quais comprovantes aceita.
O comprovante de renda também merece atenção. O profissional transferido pela empresa pode usar a proposta de trabalho ou o contrato. Documentos de origem estrangeira, quando exigidos, podem precisar de tradução juramentada. Esse preparo documental aparece nas soluções de apostilamento, tradução e CPF para expatriados.
Passo a passo para abrir conta bancária sendo estrangeiro
Com a documentação organizada, a abertura segue uma sequência previsível. O fluxo abaixo vale para o estrangeiro residente, que é o cenário mais comum na expatriação. Seguir a ordem correta reduz o risco de recusa na agência. Abrir uma conta bancária para estrangeiros segue esse fluxo.
- Providencie o CPF. É o primeiro passo e destrava todos os demais.
- Regularize a situação migratória. Faça o registro na Polícia Federal e obtenha a CRNM.
- Reúna os comprovantes. Junte identificação, comprovante de residência e de renda.
- Escolha o banco. Compare tarifas, atendimento em outros idiomas e serviços digitais.
- Abra a conta. Apresente os documentos na agência ou pelo canal digital do banco.
- Ative os serviços. Configure cartão, internet banking e recebimento de salário.
Cada banco tem políticas próprias de análise. Alguns têm áreas dedicadas a clientes internacionais. Outros exigem atendimento presencial na primeira abertura. Verificar essas condições antes economiza tempo, sobretudo para quem chegou há poucos dias.
Consultorias como a Target Relocation, que atende mais de 70 multinacionais, integram a abertura de conta ao pacote de chegada do expatriado. O CPF, o registro migratório e os comprovantes são organizados em sequência. Assim, o profissional não perde tempo com pendências evitáveis.
Por que o CPF é o primeiro passo?
O CPF é a chave de acesso à vida financeira no Brasil. Ele identifica a pessoa em quase todas as relações econômicas. Sem ele, não há conta bancária, contrato formal nem investimento. Por isso, ele encabeça qualquer checklist de chegada. Sem CPF, não há conta bancária para estrangeiros.
A própria Receita Federal deixa isso claro. Estrangeiros que possuam, ou pretendam possuir, bens e direitos sujeitos a registro público no Brasil devem se inscrever no CPF. Isso inclui contas bancárias e investimentos no mercado financeiro. A inscrição pode ser feita pelo serviço de inscrição de estrangeiro no CPF da Receita Federal.
O CPF tem outra característica importante. Ele é único e permanente. Uma vez atribuído, o número acompanha a pessoa para sempre. Não existe segundo CPF. Por isso, quem já teve um CPF em uma passagem anterior pelo Brasil deve reativá-lo, não criar outro.
Para o expatriado, a lição prática é direta. O CPF deve ser providenciado o quanto antes, muitas vezes ainda no exterior. Consulados brasileiros emitem o CPF em várias situações. Chegar ao Brasil já com o CPF acelera a abertura de conta e todo o processo de instalação.
Erros comuns e como o relocation ajuda
Alguns erros se repetem na abertura de conta por estrangeiros. Conhecê-los antecipa problemas e reduz frustração. A maioria decorre de pressa ou de falta de sequência entre as etapas. Veja os deslizes mais frequentes.
- Tentar abrir conta sem CPF. É o erro número um e trava tudo.
- Confundir residente com não residente. Leva a escolher o tipo errado de conta.
- Não ter comprovante de residência. Comum em quem acabou de chegar.
- Usar apenas o passaporte como identificação. Muitos bancos exigem a CRNM ou o protocolo.
- Ignorar traduções exigidas. Documentos estrangeiros podem precisar de tradução juramentada.
É aqui que o relocation faz diferença. O serviço de relocation organiza a chegada do expatriado em ordem lógica. Primeiro a documentação migratória. Depois o CPF. Em seguida, moradia, comprovantes e conta bancária. Cada etapa alimenta a próxima sem lacunas.
Na prática, consultorias como a Target Relocation tratam a conta bancária como parte do pacote de settling-in, e não como um item isolado. O comprovante de moradia obtido na etapa de housing, por exemplo, costuma ser o mesmo documento que o banco vai exigir depois. Encadear as etapas evita que o expatriado fique sem acesso a recursos nas primeiras semanas.
Esse encadeamento importa mais do que parece. Um profissional que ainda regulariza a estadia sob um enquadramento de trabalho, como o descrito no guia sobre o visto técnico, precisa sincronizar a conta com a situação migratória. Fazer as coisas na ordem certa evita recusas e retrabalho.
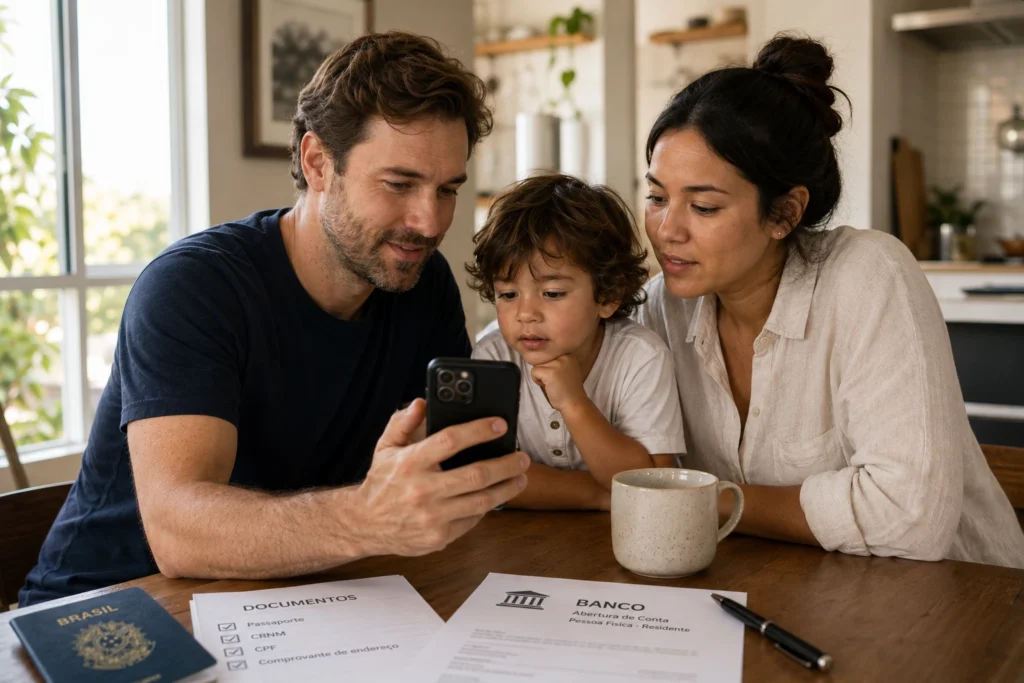
Conta digital é uma opção para estrangeiros?
Sim, as contas digitais mudaram o cenário para estrangeiros no Brasil. Muitos bancos digitais permitem abertura pelo celular, com envio de documentos por aplicativo. Isso reduz a necessidade de ir a uma agência física. Para o expatriado recém chegado, é uma comodidade real.
Ainda assim, os requisitos de fundo continuam os mesmos. O CPF permanece obrigatório. A identificação com foto e a comprovação de residência continuam sendo exigidas. A tecnologia agiliza o processo, mas não dispensa a base documental nem a regularidade migratória.
Há um ponto de atenção com contas digitais. Nem todas aceitam documentos de identificação estrangeiros com facilidade. Algumas plataformas foram desenhadas para o público brasileiro. Por isso, vale confirmar se o banco digital escolhido aceita a CRNM e atende clientes internacionais antes de tentar a abertura.
A escolha entre banco tradicional e digital depende do perfil. Quem valoriza atendimento presencial e em outros idiomas pode preferir uma agência. Quem prioriza rapidez e autonomia tende ao digital. Muitos expatriados combinam os dois, com uma conta principal e uma conta digital de apoio.
Quanto tempo leva para abrir a conta?
O prazo de abertura varia conforme o banco e a documentação. Com CPF, CRNM e comprovantes prontos, a conta pode ser aberta em poucos dias. Em canais digitais, a análise às vezes é ainda mais rápida. O gargalo quase nunca é o banco, e sim a documentação de base.
O que costuma atrasar é a etapa anterior. Obter o CPF, concluir o registro na Polícia Federal e conseguir um comprovante de residência leva tempo. Essas fases acontecem antes de o profissional chegar ao balcão. Quando elas são organizadas em paralelo, o prazo total cai bastante.
Por isso, o planejamento de chegada faz tanta diferença. Um expatriado que desembarca com CPF já emitido e moradia definida abre a conta rapidamente. Já quem deixa tudo para resolver depois enfrenta uma sequência de pendências. A ordem das etapas define a velocidade do resultado.
Perguntas frequentes sobre conta bancária para estrangeiros
Estrangeiro precisa de CPF para abrir conta no Brasil?
Sim. O CPF é obrigatório para abrir conta bancária no Brasil. Ele identifica a pessoa perante a Receita Federal e é exigido por todos os bancos. Estrangeiros que pretendam ter conta ou investimentos no país devem se inscrever no CPF. O número é único e permanente. Providenciar o CPF cedo, às vezes ainda no exterior, acelera a abertura da conta.
Qual a diferença entre conta de residente e de não residente?
A conta de residente é aberta pelo estrangeiro com autorização de residência e CRNM. Ela funciona sem restrições especiais, como a de um brasileiro. A conta de não residente segue o marco cambial da Lei 14.286/2021 e a Resolução BCB 277/2022, que asseguram tratamento equivalente ao das contas de residentes, salvo requisitos próprios definidos pelo Banco Central. O perfil migratório define qual conta se aplica.
Quais documentos são exigidos para abrir a conta?
Para o estrangeiro residente, os documentos comuns são o CPF, um documento de identificação com foto, como a CRNM ou o protocolo, comprovante de residência e comprovante de renda. O passaporte pode ser pedido como identificação complementar. Documentos estrangeiros podem exigir tradução juramentada. Cada banco define detalhes próprios, por isso vale confirmar a lista antes.
Turista pode abrir conta bancária no Brasil?
Em regra, o turista não abre uma conta comum de residente. Ele não tem autorização de residência nem CRNM. Nesses casos, aplica-se o regime de conta para não residente, com regras específicas do Banco Central e movimentação restrita. Quem vem trabalhar deve regularizar a situação migratória antes de buscar a conta comum de residente.
O expatriado consegue abrir conta logo na chegada?
Depende da documentação. Quem chega já com CPF e com a situação migratória em andamento avança mais rápido. O gargalo costuma ser o comprovante de residência e a CRNM. Por isso, o serviço de relocation organiza a sequência de etapas. Assim, moradia, documentos e conta bancária se encaixam sem que uma pendência bloqueie a outra.
Conclusão
Abrir conta bancária no Brasil sendo estrangeiro é possível e previsível. O segredo está na ordem das etapas. CPF, situação migratória regular, comprovantes e, então, a conta. Quando essa sequência é respeitada, o processo flui sem grandes obstáculos.
A distinção entre residente e não residente organiza todo o raciocínio. O residente abre uma conta comum. O não residente segue regras específicas do Banco Central. Entender em qual categoria o estrangeiro se enquadra evita a recusa mais frequente das agências. Esse é o segredo da conta bancária para estrangeiros.
No conjunto da mudança para o Brasil, a conta bancária é um marco simbólico. Ela sinaliza que a instalação avançou e que a vida financeira local começou. Com planejamento e documentação em ordem, esse passo deixa de ser um obstáculo e vira apenas mais uma etapa cumprida. Abrir uma conta bancária para estrangeiros passa a ser apenas uma etapa cumprida.